Український ринок пшениці у 2026/27 маркетинговому році опинився в ситуації, коли високі показники виробництва не гарантують відповідного збільшення експорту. Попри значний урожай, можливості постачання зерна за кордон обмежують логістичні труднощі, а внутрішні ціни не повністю відображають зростання світових котирувань.
За оцінкою аналітиків «УкрАгроКонсалт», урожай пшениці в Україні становить 25,6 млн тонн. Прогноз підвищили завдяки високій середній врожайності, яка сягнула близько 5 т/га. Важливу роль у загальному результаті відіграли південні регіони, зокрема Одеська та Миколаївська області, де продуктивність посівів сприяла збільшенню середнього показника по країні.
Експортні можливості відстають від виробництва
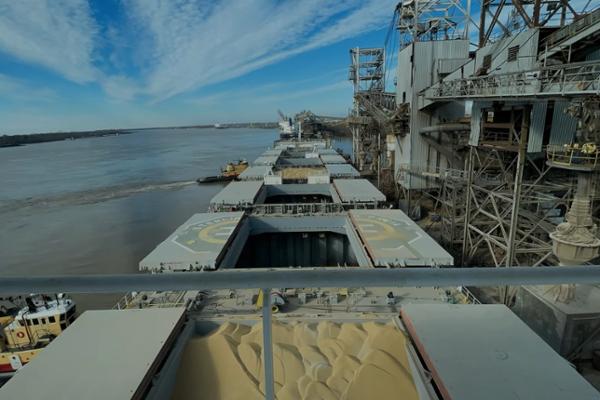
Основною проблемою сезону залишається не наявність зерна, а здатність транспортної інфраструктури забезпечити його своєчасне відвантаження. Поточні темпи експорту поступаються звичайним сезонним показникам, тоді як обсяг доступної для продажу продукції перевищує можливості її вивезення.
У базовому сценарії «УкрАгроКонсалт» прогнозує український експорт пшениці на рівні близько 12 млн тонн. Отже, навіть за значного врожаю обсяги зовнішніх поставок залежатимуть від пропускної здатності логістичних маршрутів та ситуації з перевезеннями.
На експортну активність впливають кілька чинників:
- Обмежені можливості транспортування. Наявні маршрути не забезпечують вивезення зерна такими темпами, які відповідають обсягу виробництва.
- Зміна географії поставок. Доставка до віддалених азійських ринків стала складнішою та дорожчою, тому значна частина торговельних потоків спрямовується до Середземномор’я та інших відносно близьких напрямків.
- Конкуренція за інфраструктуру. У наступні місяці перевезення пшениці конкуруватимуть за вагони, автомобільний транспорт, потужності дунайських портів і можливості перевалки з великими партіями кукурудзи та олійних культур.
За даними аналітиків, сезонні темпи експорту залишаються нижчими за діапазон, характерний для останніх п’яти років. Це створює ризик накопичення зернових запасів усередині країни, якщо логістичні обмеження збережуться.
Імпортери розширюють пошук постачальників
Зменшення доступності чорноморської пшениці поступово змінює поведінку покупців на світовому ринку. Імпортери активніше звертаються до постачальників з Європейського Союзу та інших регіонів, щоб компенсувати обмеження пропозиції з Чорноморського басейну.
Водночас реакція міжнародного ринку на нові загострення в Чорному морі, за оцінкою експертів, стає менш різкою. Це свідчить про поступове пристосування покупців до альтернативних джерел постачання.
Подальший розвиток ситуації залежатиме від стану морської логістики. Аналітики «УкрАгроКонсалт» розглядають два основні сценарії:
- Часткове відновлення глибоководного експорту. Збільшення морських відвантажень дасть змогу повернути на міжнародний ринок значні обсяги української пшениці. Це посилить конкуренцію між постачальниками та може створити додатковий тиск на світові ціни.
- Тривале збереження логістичних обмежень. Якщо можливості експорту залишатимуться обмеженими, витрати на доставку будуть високими, а ризик накопичення непроданого зерна в Україні зростатиме.
Таким чином, подальша динаміка ринку залежатиме не лише від урожайності та обсягів виробництва, а й від того, наскільки швидко Україна зможе доставляти зерно покупцям.
Світові котирування зростають, але внутрішні ціни відстають
Цінова ситуація в Україні формується під впливом різноспрямованих чинників. Обмеження чорноморських поставок з України та Росії підтримали міжнародні котирування пшениці. Проте українські аграрії не отримують повного ефекту від цього зростання через високу вартість логістики та обмежену конкуренцію між внутрішніми покупцями.
Унаслідок цього різниця між світовими цінами та внутрішньою вартістю продовольчої пшениці збільшилася. Для виробників це означає, що сприятливіша ситуація на міжнародних ринках не обов’язково забезпечує відповідне підвищення доходів.
За таких обставин господарства стримують продажі, оскільки поточні закупівельні ціни лише частково компенсують витрати на вирощування та транспортування зерна. Якщо вартість доставки залишається високою, навіть підвищення світових котирувань не гарантує аграріям достатньої рентабельності.
Що це означає для українських аграріїв
Поєднання значного врожаю та обмежених експортних можливостей створює для виробників додаткові ризики. За відсутності достатнього попиту з боку експортерів зерно може довше залишатися на внутрішньому ринку, а господарства матимуть менше можливостей швидко отримати кошти від його реалізації.
Подальша ситуація залежатиме від доступності морських маршрутів, конкуренції за транспортні потужності та здатності імпортерів забезпечувати попит на чорноморське зерно. Для України ключовим завданням залишається перетворення високого врожаю на фактичні експортні поставки, які забезпечуватимуть надходження коштів агровиробникам і не допускатимуть надмірного накопичення запасів усередині країни.