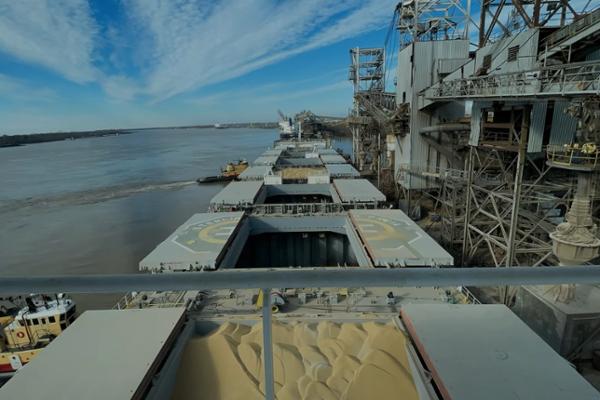
Українському аграрному сектору доведеться й надалі покладатися на кілька логістичних напрямків, якщо доступ до глибоководних морських портів залишатиметься обмеженим. За оцінкою заступника генерального директора LNZ Trading Володимира Гуменюка, повністю компенсувати морський експорт за рахунок Дунаю та сухопутних маршрутів буде складно.
Поточні потреби України в експорті врожаю оцінюються приблизно у 5 млн тонн на місяць. Водночас альтернативні шляхи теоретично можуть забезпечити значну частину необхідних обсягів, хоча їхня пропускна спроможність має свої обмеження.
Володимир Гуменюк вважає, що без глибоководних портів вийти саме на 5 млн тонн щомісячного експорту буде малоймовірно. Водночас, на його думку, Україна може наблизитися до цього показника завдяки одночасному використанню річкових та сухопутних маршрутів.
Певним орієнтиром для оцінки можливостей залишається ситуація 2023 року. Тоді протягом восьми місяців через дунайські порти щомісячно проходило приблизно 2–2,5 млн тонн вантажів. Ще близько 1–1,5 млн тонн продукції прямувало через західний сухопутний кордон залізницею та автотранспортом.
При цьому можливості Дунаю, за оцінкою Гуменюка, вже близькі до максимального навантаження, яке цей напрямок здатен забезпечувати. Натомість потенціал західного кордону, на його думку, ще не був повністю використаний.
Однією з причин цього є розвиток перевалочної інфраструктури в сусідніх країнах. Частина потужностей у Польщі, Румунії та Угорщині була введена або почала активніше використовуватися вже після запуску першого морського коридору. Коли значні обсяги українського експорту знову почали прямувати морем, потреба в частині цих альтернативних потужностей зменшилася.
За прогнозом представника LNZ Trading, сухопутні та річкові маршрути разом можуть дозволити Україні утримувати експорт приблизно на рівні 3,5–4 млн тонн щомісяця. Подальше поступове збільшення відвантажень через глибоководні порти потенційно може підняти загальний показник приблизно до 4,5 млн тонн.
Водночас ситуацію на ринку не варто розглядати винятково як тимчасове логістичне ускладнення. Операційний директор Barva Invest Богдан Костецький звертає увагу на зміну поведінки учасників зернового ринку. За його оцінкою, частина імпортерів очікує зниження вартості українського зерна, тоді як експортери розраховують на покращення логістичної ситуації.
Він також вважає, що український аграрний ринок уже не обов'язково повернеться до тієї моделі роботи, яка вважалася звичною до масштабних логістичних змін. Тому виробникам необхідно враховувати довгострокову потребу в диверсифікації каналів реалізації продукції.
Для аграріїв це означає більшу увагу до альтернативних маршрутів збуту, можливостей переробки та пошуку нових покупців для готової продукції. Залежність лише від одного способу експорту підвищує ризики для виробника, особливо коли пропускна здатність окремих напрямків змінюється.