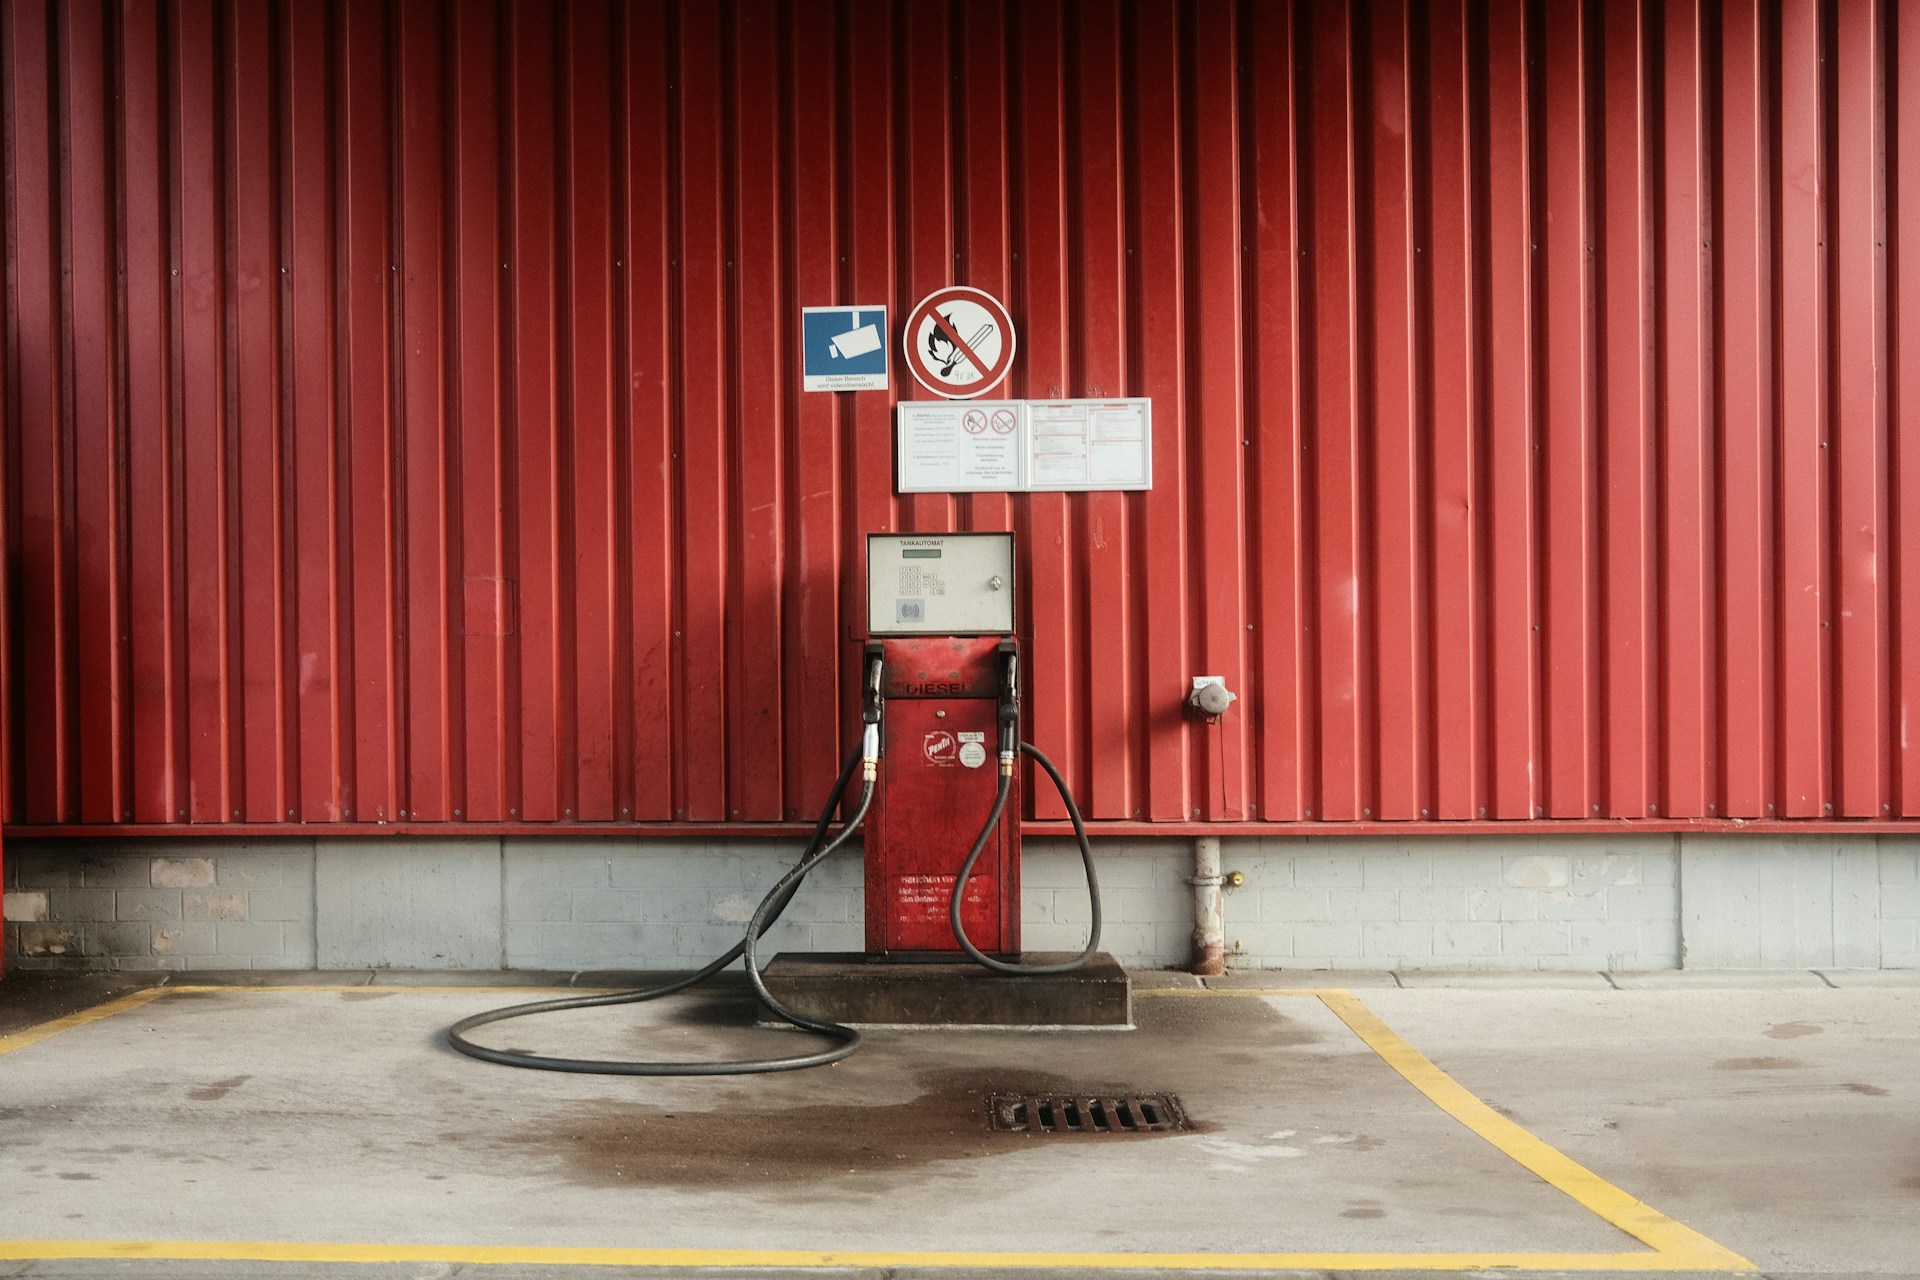
Український паливний ринок наразі зберігає стабільність, тому передумов для дефіциту бензину, дизельного пального та інших видів пального не прогнозують. Водночас ситуація на світовому ринку та залежність України від імпорту можуть позначатися насамперед на вартості пального.
Нафтогазова асоціація України, яка об’єднує найбільші мережі АЗС, зазначає, що постачання пального в країну продовжується, а автозаправні станції працюють у штатному режимі. За оцінкою асоціації, підстав для ажіотажного попиту наразі немає.
Український ринок значною мірою орієнтований на імпорт, оскільки внаслідок російських ударів були знищені основні нафтопереробні потужності країни. Через це внутрішня ситуація безпосередньо залежить від доступності імпортних ресурсів та умов на міжнародних ринках.
Додатковим фактором залишається глобальна паливна криза, спричинена воєнним конфліктом США та Ірану. В асоціації пов’язують із нею рекордне зростання світових цін на пальне. Для України вплив зовнішньої ситуації посилюється російськими атаками на об’єкти паливної інфраструктури, зокрема автозаправні станції.
Водночас учасники ринку вживають заходів для підтримання безперебійної роботи АЗС. Серед них:
- диверсифікація джерел постачання пального;
- посилення інженерного захисту автозаправних станцій;
- облаштування укриттів;
- оновлення протоколів роботи персоналу;
- оптимізація логістики та закупівель;
- скорочення операційних витрат.
За інформацією асоціації, наявні поставки дозволяють забезпечувати потреби як військового сектору, так і цивільних споживачів. Тобто нині основним ризиком для українських водіїв є не фізична відсутність пального на ринку, а можливе подорожчання ресурсу через зовнішні фактори.
Таким чином, дефіциту пального в Україні наразі не прогнозують. За стабільної роботи імпортних каналів та паливного ринку питання полягає передусім у тому, за якою ціною пальне буде доступне для споживачів. На його вартість впливатимуть ситуація на світовому ринку, імпортна залежність України, логістичні витрати та безпекові ризики.